写真:Bergwacht München, Wikimedia Commons(CC BY-SA 2.5)
楽天超かんたん保険のアウトドアプランは登山に足りる?保険料・救援者費用・補償されないケースを約款で確認【2026年版】
楽天超かんたん保険のアウトドアプラン(本人型)は年払1,750円から。救援者費用は100万〜300万円、ピッケル・アイゼンを使う山岳登はんは補償対象外です。コース別の補償額、約款の対象外、YAMAP山歩保険との違いを公式情報で整理しました(広告を含みます)。
目次
【PR】この記事にはアフィリエイト広告(もしもアフィリエイト経由の楽天市場リンク)が含まれます。 保険料・補償は2026年10月10日に楽天損保の公式ページで確認した内容です。加入前に必ず最新の公式情報をご確認ください。
山岳保険とは?なぜ必要なのか
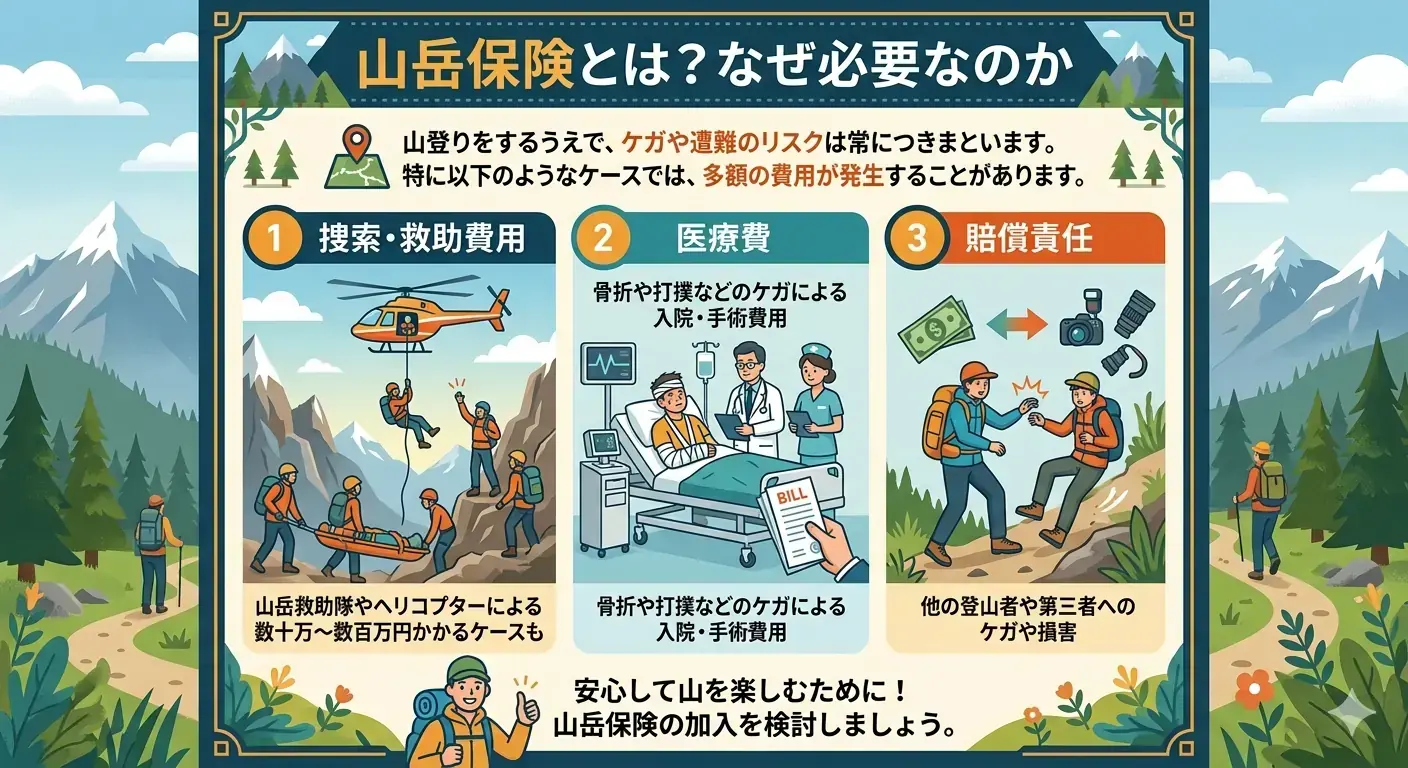
山登りでは、転倒・滑落によるケガや、道迷いによる遭難のリスクがあります。保険で備える主な費用は次の3つです。
- 捜索・救助費用(救援者費用):遭難した人を捜索・救助・移送する費用や、家族など救援者の交通費・宿泊費
- 医療費・入通院:ケガによる入院・手術・通院
- 賠償責任・携行品:他人へのケガや物の損害、持ち物の破損
費用の目安は状況により大きく変わります。公的な捜索(警察・消防)の費用負担の考え方や民間の捜索の費用は、個別に確認が必要です(この記事では金額の相場は断定しません)。
楽天超かんたん保険 アウトドアプランの補償(本人型)
楽天超かんたん保険は楽天グループの保険で、アウトドアプランは楽天損保の「傷害総合保険」を使ったレジャー向けプランです。楽天損保の公式ページによると、本人型の保険料と補償は次のとおりです。
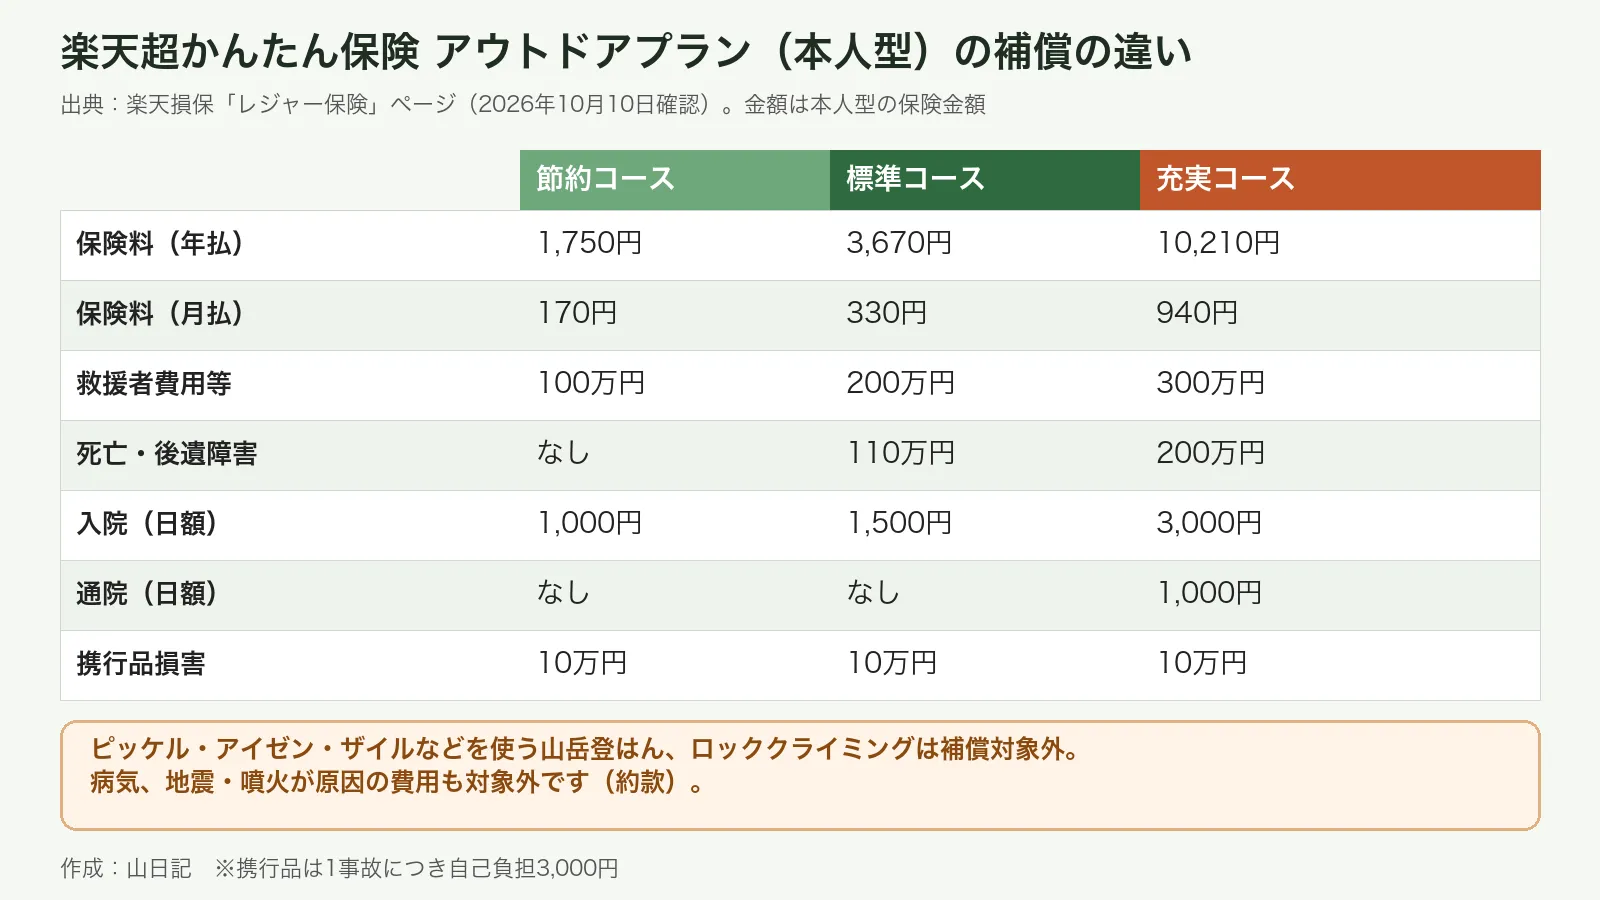
| 項目 | 節約 | 標準 | 充実 |
|---|---|---|---|
| 保険料(年払) | 1,750円 | 3,670円 | 10,210円 |
| 保険料(月払) | 170円 | 330円 | 940円 |
| 救援者費用等 | 100万円 | 200万円 | 300万円 |
| 死亡・後遺障害 | なし | 110万円 | 200万円 |
| 入院(日額) | 1,000円 | 1,500円 | 3,000円 |
| 通院(日額) | なし | なし | 1,000円 |
| 携行品損害 | 10万円 | 10万円 | 10万円 |
- 携行品損害は1回の事故につき3,000円の自己負担があります
- 夫婦型・家族型の保険料は、公式の商品ページで確認してください(旧版に載せていた金額は、今回の公式ページで再確認できなかったため削除しました)
- 保険料の払込には楽天ポイントを利用できます(重要事項説明書)。1ポイント=1円として払い込まれます
出典:楽天損保 レジャー保険、契約概要(重要事項)PDF、補償内容・約款(PDF)
補償されない主なケース(必ず確認)
約款の「補償対象外となる運動等」に、次のものが含まれています。
- 山岳登はん:ピッケル・アイゼン・ザイル・ハンマー等の登山用具を使用するもの、ロッククライミング(フリークライミングを含む。登る壁の高さが5m以下のボルダリングは含まない)
- 救援者費用等では、病気による費用、地震・噴火が原因の費用、自殺行為・犯罪行為による費用なども対象外です
つまり、雪山でアイゼン・ピッケルを使う登山には、このプランは使えません。夏〜秋の一般登山道やハイキングが主な対象です。
また、救援者費用等は「警察等の公の機関が緊急な捜索・救助活動を要すると確認した場合」など、約款に定められた条件を満たした場合に支払われます。
加入できる保険料の例(アフィリエイトリンク)
以下は楽天市場の商品ページ(本人型・節約コース)へのリンクです。標準・充実コースや夫婦型・家族型も同じショップで選べます。
年払(本人型・節約コース)
月払(本人型・節約コース)
申し込みから加入まで
- 楽天超かんたん保険の公式ページから「アウトドアプラン」を選ぶ
- 本人型・夫婦型・家族型と、節約・標準・充実コースを選ぶ
- 楽天IDでログインし、支払い方法を選ぶ(楽天ポイントも利用可)
- 補償は「申込手続が完了した日の翌日午後4時」から始まります(重要事項説明書)。当日の登山には間に合いません
- 加入内容は、加入申込画面・加入者証メールと、楽天保険のマイページで確認します
更新や解約の条件(自動更新かどうかなど)は、旧版に断定的に書いていましたが、今回の公式資料で確認できなかったため、申込画面・商品ページで確認してください。解約時は、未経過期間の保険料が解約返れい金として返還されると重要事項説明書にあります(条件により追加請求の場合あり)。
ほかの登山向け保険との違い
| 保険 | 特徴(公式ページより) |
|---|---|
| 楽天超かんたん保険(アウトドアプラン) | 年払1,750円〜、救援者費用100〜300万円。アイゼン・ピッケルを使う山岳登はんは対象外 |
| YAMAP 山歩保険 | 加入時2,800円+年間の歩行距離に応じた精算(年間最大5,350円)。遭難救助費用は最大300万円。YAMAPアプリの「活動中」のみ補償。ピッケル・アイゼンを使う活動も対象 |
| モンベル 山行保険 | 本格的な山岳登はんや登はん用具を必要とする山岳スキーまで対象にしたタイプ(モンベルのアウトドア保険)。料金は公式ページで確認 |
日本山岳救助機構(jRO)などその他の会員制の救助費用保障は、今回は公式の最新情報を確認できていないため、比較表から外しました。
こんな人に向いています
- 夏〜秋の一般登山道・ハイキングが中心で、まず手頃に備えたい方
- 楽天ポイントで保険料を払いたい方
- 携行品損害も付けたい方
向かない人は、雪山でアイゼン・ピッケルを使う方・クライミングをする方です。救援者費用の上限(最大300万円)が心配な方は、他の登山保険の補償額も比較してください。
よくある疑問
Q. 日帰り登山でも使えますか?
A. 保険期間中のアウトドア活動が対象です。ただし、補償の開始は申込完了の翌日午後4時です。
Q. スキー・スノーボードにも使えますか?
A. 公式の対象活動の詳細(スキー・スノーボードなど)は、この記事では約款を逐条で確認していません。商品ページの「対象となる活動」で確認してください。
Q. 重要事項説明書はどこ?
A. 公式にPDFがあります。
まとめ
- アウトドアプラン(本人型)は年払1,750円〜、救援者費用は100万〜300万円
- アイゼン・ピッケルを使う山岳登はんは補償対象外
- 補償開始は申込完了の翌日午後4時
- 保険料の払込に楽天ポイントが使える
👉 楽天超かんたん保険 アウトドアプランの詳細はこちら(楽天市場)
※本記事の情報は2026年10月10日時点のものです。保険料・補償内容は変更される場合があります。加入前に必ず公式サイトで最新情報をご確認ください。
関連記事
- ヤマレコとは?登山アプリの使い方・ルート計画を解説
- ココヘリとは?登山者必携のGPS遭難捜索サービス
- 熊鈴は必要?登山で付ける理由・選び方・特徴を解説
- 登山用速乾性インナーはなぜ必要?汗冷えを防ぐ選び方
- シャリバテとは?登山中のエネルギー切れを防ぐ食事・行動食のポイント
- 岩殿山 登山レポート|大月の絶景ハイキングコースを歩く
図の出典:楽天損保の公式ページ。図は山日記が作成。
最終更新: 2026年10月10日 22:24
執筆・確認
山日記編集部
実際の山行記録や公的機関・自治体の最新情報をもとに、登山ルート・装備・安全対策をわかりやすく整理して発信しています。 登山道・交通・施設情報は変わるため、記事公開後も必要に応じて更新し、最新確認先も案内しています。